

10分钟能干点什么?刷几条短视频,煮一碗面——或者,造出来一台人形机器人。
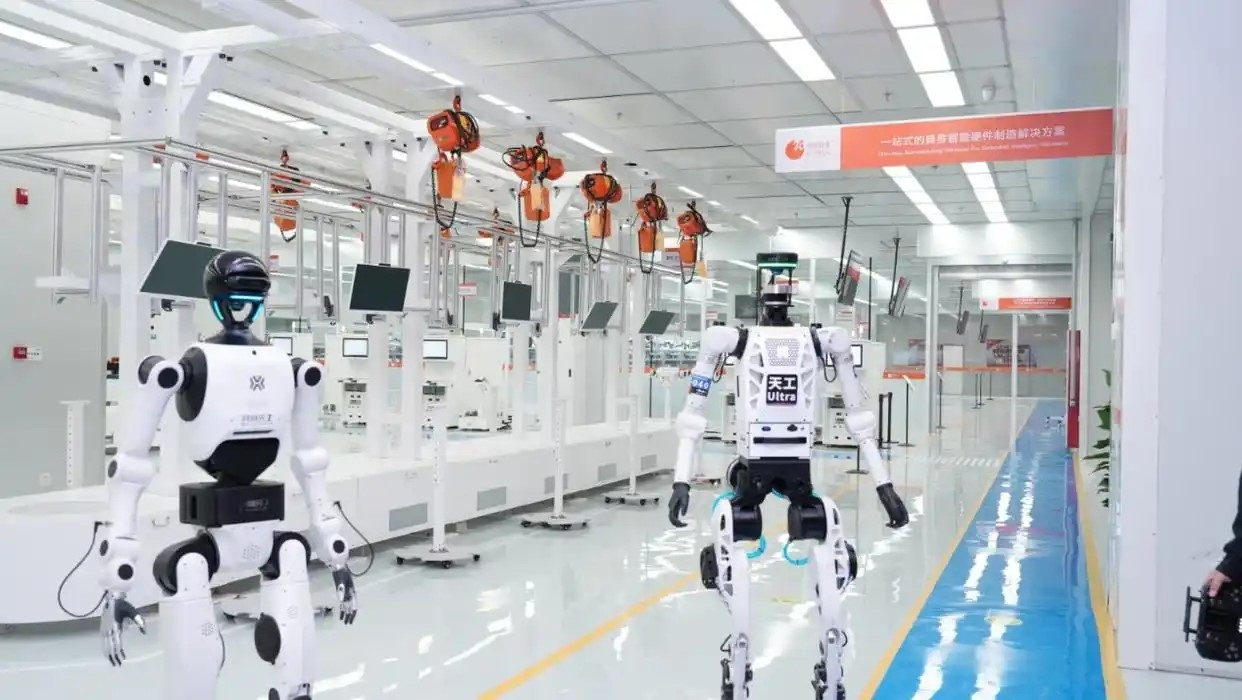
近日,优必选位于广西柳州的万台级工业人形机器人超级智慧工厂正式投产。工厂占地1.4万平方米,每10分钟可下线一台机器人,年规划产能超万台,主要生产 Walker S、Cruzr 两款工业人形机器人。车间内大量机器人协同作业,实现“机器人造机器人”;Cruzr Y1、Cruzr S2 等具身智能机器人已投入拆垛、码垛、上料、搬运等生产环节。
本篇我们就一起来聊聊,都有哪些企业搭了万台级人形机器人产线?人形机器人又是如何被流水线制造出来的?产能≠出货量,目前人形机器人出货量如何?阻碍人形机器人商业化落地的难点有哪些?
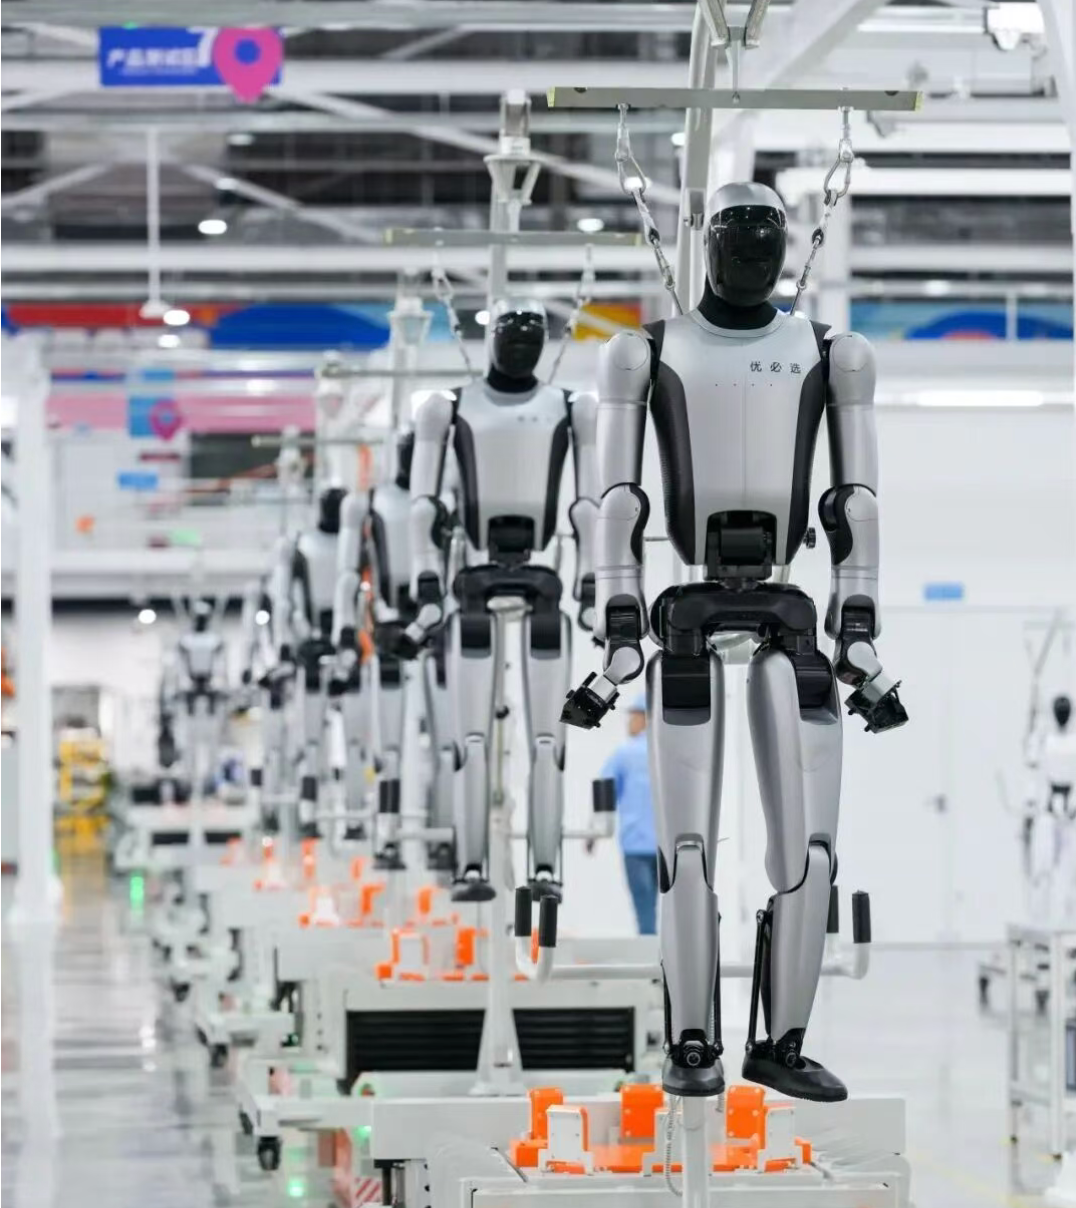
图自蛇口消息报
一、国内已有三条年产万台级人形机器人产线
在优必选之前,已经先后有乐聚、领益智造建造了万台级人形机器人产线。
2026 年 3 月,乐聚联合东方精工打造的万台级人形机器人自动化产线在广东佛山正式投产。
该产线年规划产能超一万台,每 30 分钟可下线一台人形机器人,全产线 24 道精密组装工序实现数字化管控,搭配无人仓储、AGV 小车与 AI 调度系统,实现自动化整机装配。
产线主要生产乐聚夸父系列人形机器人,依托深圳龙华中试基地完成工艺验证,在佛山基地完成规模化量产,产线内自动化设备协同完成零部件装配、整机标定与性能测试。
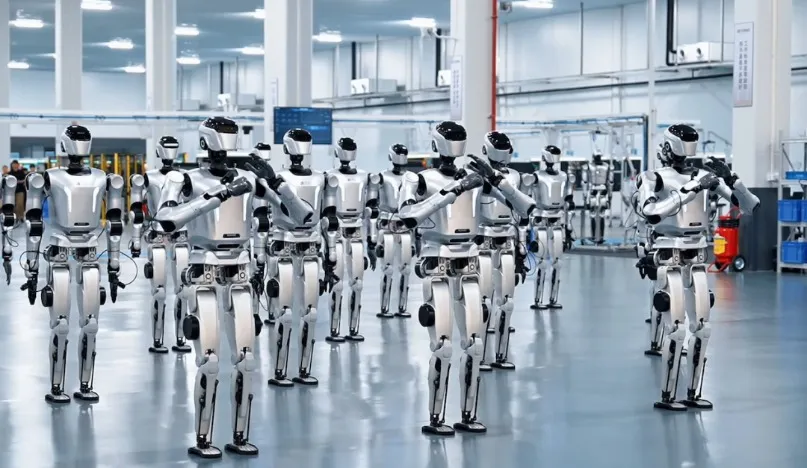
2026 年 6 月,领益智造位于北京亦庄的万台级具身智能超级工厂实现规模化投产。
工厂规划 2026 年产能 1 万台套,环形整装产线每 15 分钟可完成一台机器人总装,远期 2030 年规划产能 50 万台套,主要生产天工 3.0 人形机器人。
工厂具备从核心关节模组、结构件到整机装配测试的全制程闭环制造能力,采用模块化环形装配线,支持多机型混线生产,配套环形吊轨并行测试系统,完成 200 余项整机可靠性检测。
二、人形机器人结构与流水线生产
人形机器人的身体,几乎就是人体的工业复刻版。从外观看起来,主要组成有头、躯干、四肢;从功能来区分,头搭载视觉相机,四肢由关节模组组成,而躯干集成了大小脑、电池等核心部件。
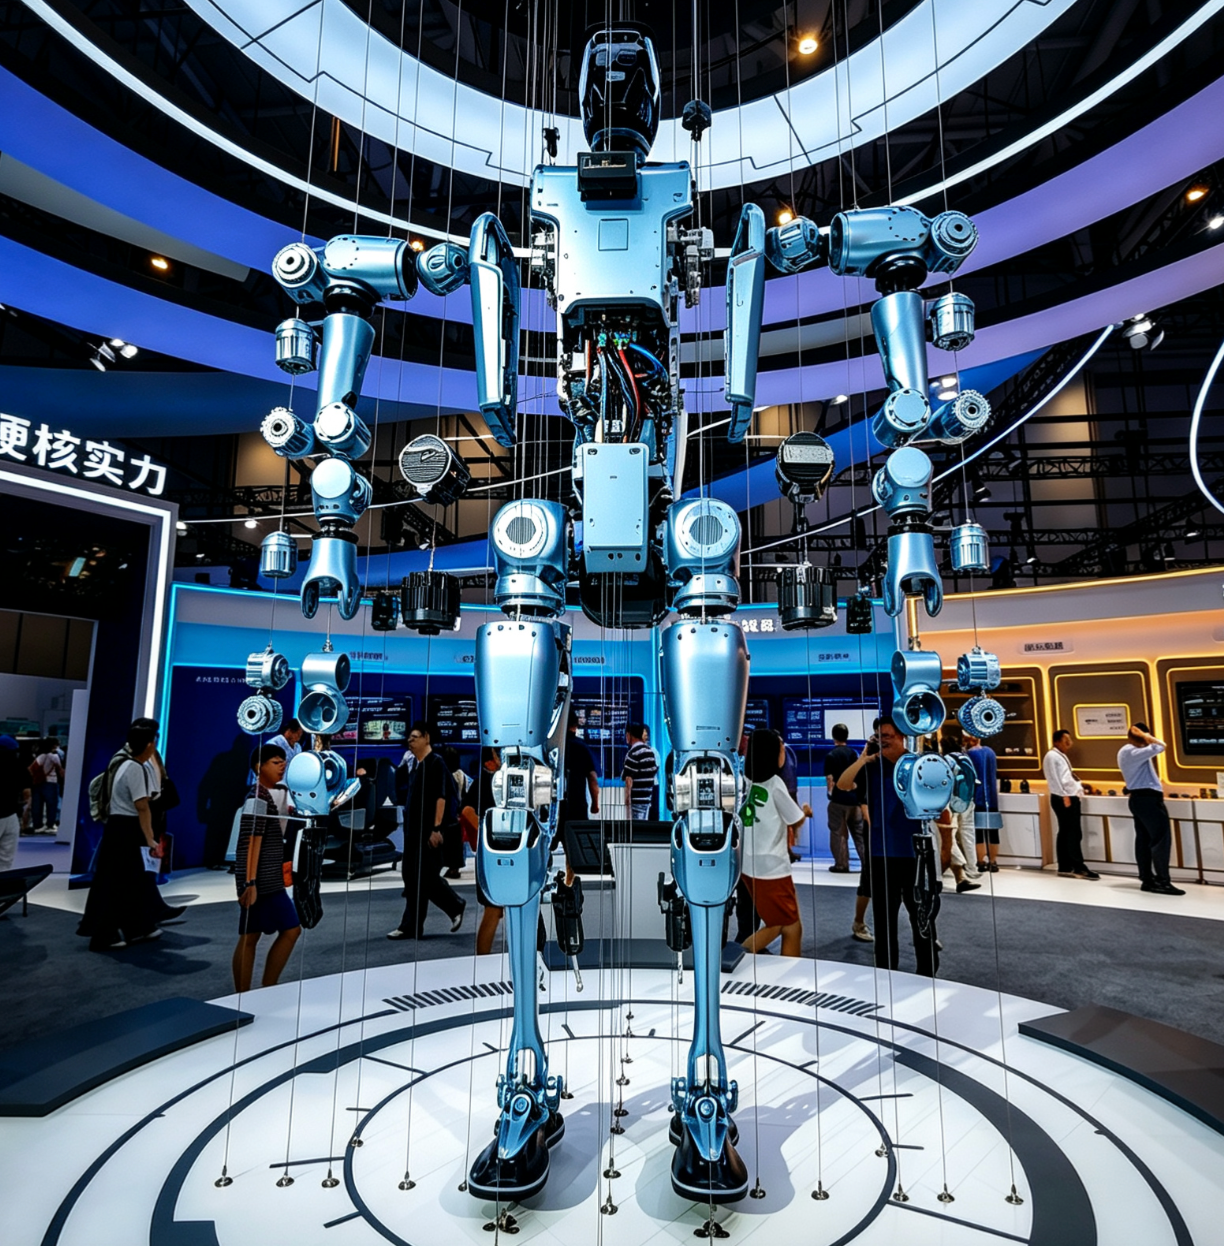
造一台机器人,第一步是把"人"拆开:头、上肢、躯干、胯部、腰、腿,六大部位分别加工。以手臂为例,灵巧手的手指、内置电机先在零部件产线上做好,再把各个指头关节攒成手部模组,最后装配成完整的上肢。
每个模组下线前都要"体检":温度、转速、扭矩、电流、电压,一项项测。模组合格后进入总装,"下肢—躯干—头部—手臂"单件节拍式总装,10个装配工位角度、高度自由调节。
硬件拼装完,机器人还要"烧录"注入灵魂:装好固件包,它才能站起来。之后是8到10小时的出厂测试,其中老化测试4小时,专查直线行走和步态;再加上语音交互、坐立、卧倒、跑步、舞蹈、网络配置等三大类近200项功能测试。

领益智造做了行业首创的整机总装自动流水线
三、人形机器人出货量,谁在引领?
产线之外,出货数据也在说话。Counterpoint Research数据显示,2026年上半年全球人形机器人出货2.2万台,同比增长近300%。
前五名全是"中国面孔":智元约9700台、宇树超7000台、银河通用超1100台、优必选千台级、乐聚650台。
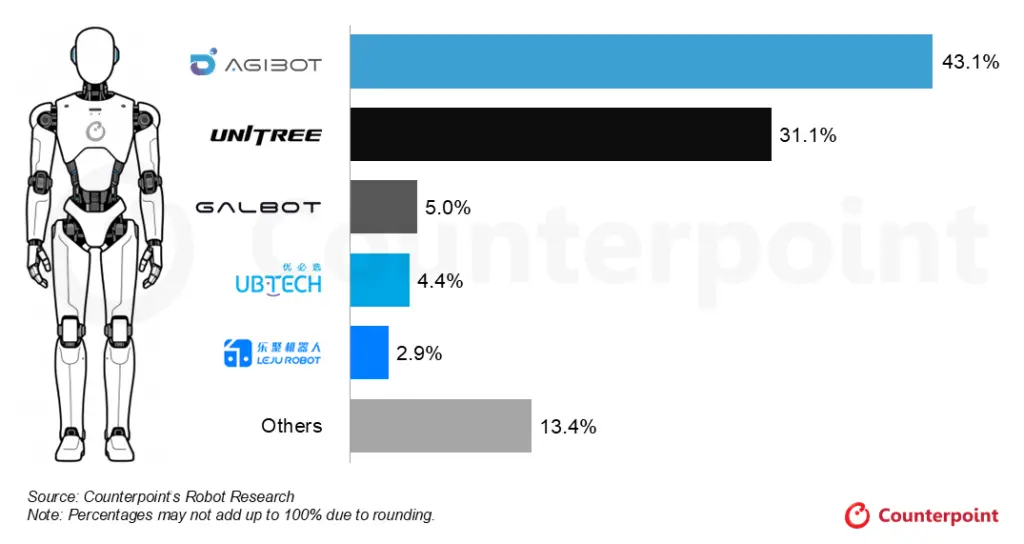
来源:Counterpoint Research
表 头部人形机器人出货量对比
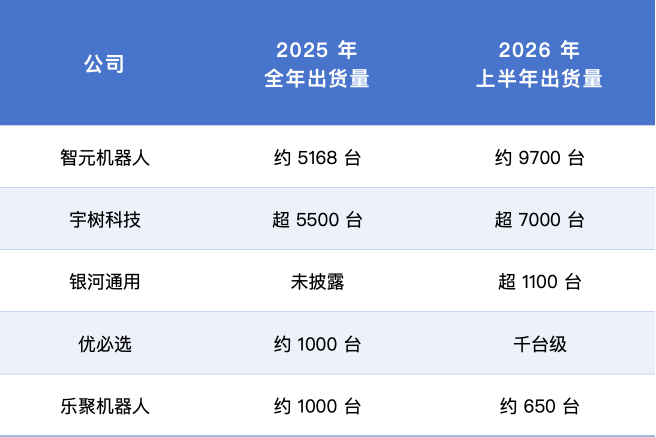
从上图来看,智元、宇树依旧站稳第一梯队位置,并且出货量也在进一步提升,2026 才半年,就超过了 2025 年全年的量,而其余厂商还处于千台级的阶段。Counterpoint Research预测,2026 年全球人形机器人出货量有望超 5 万台。
产线是能力上限,出货是订单现实——两者之间,隔着一个商业化的距离。量产这台"发动机"已经点火,但"车轮"——真实的商业落地——还得再推一把。
四、商业化落地,难在哪?
即使年出货量达到 5 万台,人形机器人的这个市场量级也还是小数目。想让人形机器人真正爆发,就得"上班挣钱",而这,还得过几道坎。
第一道坎,算不过账。德银测算,工业场景下人形机器人要2年以上才能回本,而传统工业机器人不到1年;2026年单台BOM成本虽已降到14万-20万元,但算上维护、算力、部署,全生命周期成本仍接近50万元,回本周期约5年——工厂老板的算盘,还没打明白。
第二道坎,"大脑"还不够聪明。单一简单任务成功率能超99%,一到长时序复杂任务就掉到50%以下;数据"饥渴"、模型泛化弱,是主管部门点名的两大瓶颈。
第三道坎,真实需求还没爆发。上半年卖出去的机器人,文娱商演占33.6%、科教数据采集占27%,合计超六成是"表演和采集";真正在产线上持续干活的,比例还很小。
从30分钟到10分钟,从1条产线到一群产线,人形机器人用半年时间做完了"能不能造"这道证明题。
下一个问题是:这些10分钟一台的机器人,什么时候能真正"上班",把买它的钱挣回来?
Counterpoint Research的报告显示,应用方面,文娱商演、科教数采在全球人形机器人出货量中的合计占比虽有所下降,但仍在六成以上。而智能制造、仓储物流的占比均有提升,分别达到了 13% 和 5%。
伴随先进模型部署至新一代人形机器人,在工业和商用服务领域,试点项目完成验证,开启批量部署,头部厂商纷纷转向打造覆盖先进模型、垂直场景落地、数据体系构建、模型快速迭代的闭环能力。
量产在加速,商业化,也在加速。
2025年,人形机器人产业迎来爆发拐点。特斯拉Optimus量产在即,华为、宇树等企业加速技术突破,行业正从“实验室研发”向“规模化落地”跃迁为打通产业链上下游协作壁垒,艾邦机器人正式组建"人形机器人全产业链交流群",覆盖金属材料、复合材料、传感器、电机、减速器等全硬件环节,助力企业精准对接资源、共享前沿技术!
扫码关注公众号,底部菜单申请进群